韓国ドラマを観ていると、登場人物が「保証金」という言葉に異様にこだわる場面が出てきます。
保証金が返ってこないと言って泣き崩れる。保証金を取り返すために弁護士のところへ走る。保証金を失って住むところがなくなる。
日本の感覚だと引っかかります。敷金が戻ってこない程度の話に、なぜそこまでするのか。
金額の桁が違うからです。そしてこの数年、返ってこない事故が実際にどれだけ起きたのかという数字が韓国側で公表されていました。以下は 2026 年 9 月時点で確認できたものです。
字幕は「保証金」と書きますが、原語は別の言葉です
日本語字幕では「保証金詐欺」「不動産詐欺」と訳されます。韓国語では「チョンセ詐欺(전세 사기)」と言っています。
チョンセ(전세)は日本にない仕組みなので、対応する日本語がありません。訳した側が悪いのではなく、置き換えられる言葉が存在しないのです。
「保証金」と書かれると、日本の視聴者はどうしても敷金を思い浮かべます。ここで金額の感覚が二桁ずれます。そのずれたままで観ると、登場人物の反応が過剰に見えてしまう。この記事はそのずれを埋めるためのものです。
チョンセとは何か
家を借りるときに、まとまった金額を大家に預けます。その代わり、契約期間中の月々の家賃はゼロです。契約が終われば預けた金は全額返ってきます。
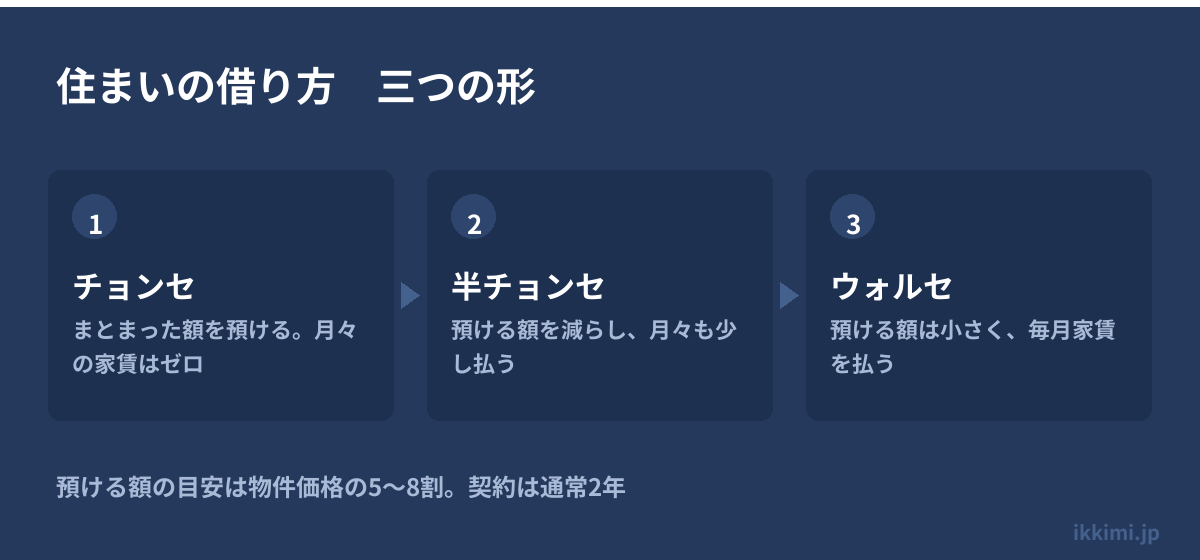
預ける額は物件価格の 5 割から 8 割が目安です。ソウルなら数千万円規模になることも珍しくありません。契約期間は通常 2 年です。
敷金ではありません。家賃の代わりです。日本の賃貸で言えば、2 年ぶんの家賃を先に全額渡しておいて、出るときに全額返してもらう——それに近い形です。ただし「2 年ぶんの家賃」よりはるかに大きい額になります。
なぜこんな仕組みがあるのか
1960〜70 年代、韓国の高度成長期に生まれた慣行です。当時は金利が非常に高く、大家は預かった金を運用するだけで十分な利益が出ました。家賃を取らなくても成立したのです。
借りる側にも利点があります。月々の支払いがないので、その分を貯めて自分の家を買うという道筋が描けます。チョンセは韓国で長く「持ち家に近づくための段階」として扱われてきました。
つまり金利が高いことが前提の仕組みです。前提が変われば成立しなくなる、という性質を最初から持っていました。ここがのちほど効いてきます。
だから、返ってこないと人生が止まります
ここがドラマの場面につながります。
預けた金はその人の全財産であることが多いのです。親から借りた金、何年も貯めた金、借入した金。それが戻らなければ、次の家に移ることもできません。
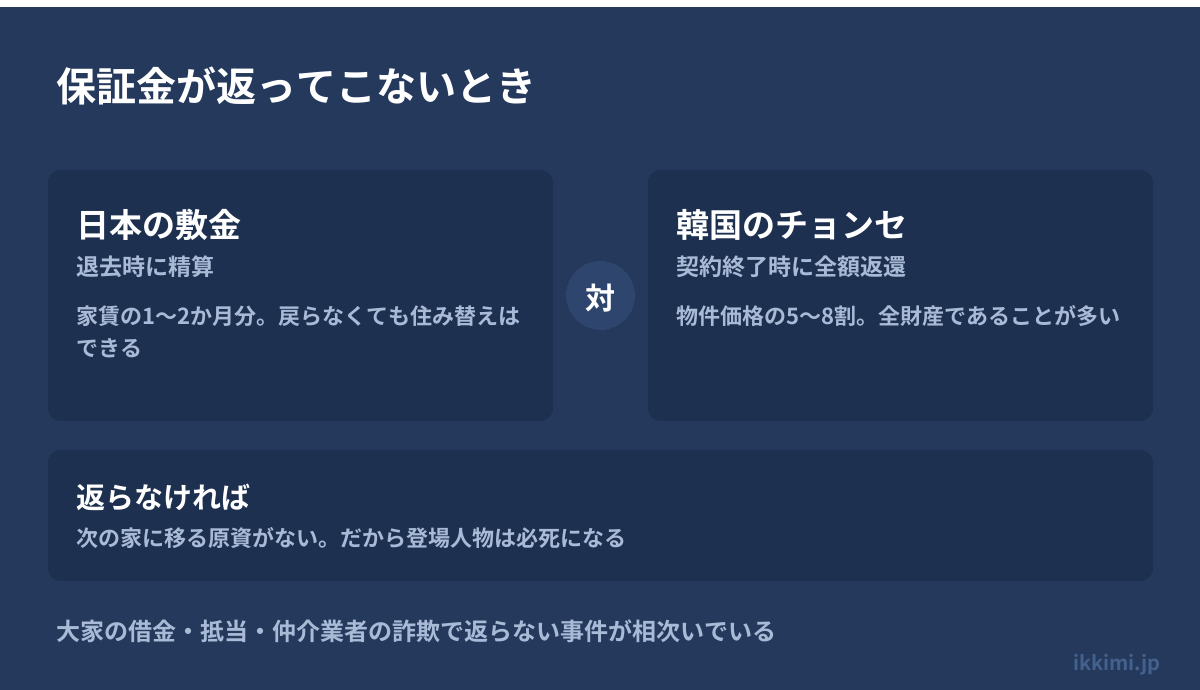
大家が借金を抱えていた、物件に抵当が付いていた、仲介業者が最初から騙すつもりだった。こうした事情で保証金が返らない事件が韓国で相次ぎました。
ドラマの登場人物が取り乱すのは、大げさな演出ではありません。それを裏づける数字が出ています。
どれだけ起きたのか
韓国には住宅都市保証公社(HUG)という公的機関があり、保証金の返還を保証する制度を運営しています。返ってこなかった場合、HUG が借主に立て替えて払い、あとで大家に請求する仕組みです。
その事故金額が公表されていました。
| 年 | 保証事故の金額 |
|---|---|
| 2021 年 | 5,790 億ウォン |
| 2022 年 | 1 兆 1,726 億ウォン |
| 2023 年 | 4 兆 3,347 億ウォン |
| 2024 年 | 4 兆 4,896 億ウォン |
3 年で 7 倍以上になっています。日本円にすると 2024 年ぶんだけで 4,000 億円台の規模です。
被害の側から見た数字も出ていました。2023 年 6 月に施行された被害者支援法にもとづく集計で、被害保証金の規模はおよそ 4 兆 7,000 億ウォン、公共住宅事業者が買い取った被害住宅は6,475 戸とされています(2026 年 2 月時点)。
件数ではなく戸で数えられている点に、この問題の形が出ていると思います。建物ごと、あるいは事業者ごとに巻き込まれた例が多かったということです。
出典 — 住宅都市保証公社(HUG)公表資料、国土交通部関連報道
制度の側が動きました
ここからが、いまの韓国ドラマを観るときに効いてくる部分です。
事故が増えた原因の一つとして指摘されているのが、保証に入れる条件の緩さでした。2017 年に担保認定比率が引き上げられ、保証金の全額を保証してもらえる状態になったことで、加入が急増したと報じられています。
それに対して、条件を絞る方向の変更が続きました。
| 時期 | 変更された内容 |
|---|---|
| 2023 年 5 月 | 担保認定比率を 100% から 90% へ引き下げ |
| 2025 年初 | 加入基準を公示価格の 126% 以下に厳格化 |
| 2026 年 3 月 | 予防中心の対策を閣議決定。情報の非対称の解消が柱 |
| 2026 年 9 月 | HUG 運営の「安心チョンセ」アプリのサービス開始 |
効果は数字に出ています。2026 年 1〜4 月の事故金額は 2,693 億ウォンで、前年同期の 5,743 億ウォンから53.1% 減。件数も 1,450 件で51.6% 減でした。HUG 自体も 2025 年決算で 4 年ぶりの黒字に転じています。
ただし、これで解決したという話にはなっていません。条件を絞った結果、保証に入れない物件が出たという指摘もあります。公示価格と実勢価格の差が大きいヴィラやオフィステルでは、加入自体ができず、借りる側も貸す側も動けなくなるという見方です。
どちらの評価が妥当かを決める立場に、私たちはいません。事故は減り、そのかわり別の詰まりが指摘されている——現時点で言えるのはここまでです。
契約の場面で何をしているのか
ドラマで、契約のあとに書類を持って役所へ行く場面が出てくることがあります。あれには意味があります。
韓国では、借主が自分の権利を守るために二つの手続きをします。転入届(전입신고)と確定日付(확정일자)です。この二つがそろって初めて、物件が競売にかけられたときに順位が付きます。順位が付かなければ、預けた金は戻りません。
問題は効力が発生するタイミングでした。転入届の効力は翌日から発生します。つまり契約した当日には、まだ守られていない状態がある。
報じられた事例では、契約を結んだその日に建物全体へ 20 億ウォン規模の抵当権が設定され、借主は 1 億 4,000 万ウォンを預けたまま、2 年後に競売の通知を受け取って初めて事態を知ったとされています。一日の隙間を突かれた形です。
2026 年 3 月に閣議決定された対策は、この隙間をふさぐことを含んでいると報じられています。登場人物が書類を握りしめて走っている場面があったら、それはこの一日を詰めようとしているところだ、と読めます。
チョンセそのものが減っています
低金利が続き、大家が預かった金を運用しても利益が出にくくなりました。チョンセを出す大家が減っています。
代わりに増えているのが次の二つです。
| 方式 | 内容 |
|---|---|
| ウォルセ(월세) | 保証金を少なめに預け、毎月家賃も払う。日本の賃貸に近い |
| 半チョンセ | 保証金と月家賃を組み合わせた中間型 |
前提だった高金利がなくなり、そこに大規模な事故が重なりました。借りる側がチョンセを避けるようになったという説明も出ています。実際、HUG は事故が減った理由の一つとして、チョンセ価格の比率が高い非アパート物件が敬遠されたことを挙げていました。
近年の作品ほどウォルセの話が出てくるのは、この変化を反映していると読めます。逆に言えば、チョンセを前提にした筋書きはその作品が作られた時期を示していることになります。
観るときの補助線
三つだけ覚えておくと、場面の見え方が変わると思います。
- 字幕の「保証金」は敷金ではない。物件価格の 5〜8 割で、その人の全財産であることが多い
- 返ってこない事故は 2023〜24 年に 4 兆ウォン台まで膨らんだ。あの取り乱し方は現実の側にある
- ウォルセの話が出てくるかどうかで、作品が立っている時期が見える
あわせて読みたい
字幕が置き換えてしまう韓国語は、ほかにもあります。呼び方についてはこちらにまとめました。
財閥の御曹司が出てくる作品が多い理由は、こちらで数字を見ています。
まとめ
- 字幕の「保証金」は、原語ではチョンセを指していることがある
- まとまった額を預ける代わりに、月々の家賃がゼロになる仕組み
- 預ける額は物件価格の5〜8 割。全財産であることが多い
- 保証事故は 2021 年 5,790 億ウォンから2024 年 4 兆 4,896 億ウォンへ
- 被害保証金は約 4 兆 7,000 億ウォン、買取済みの被害住宅は 6,475 戸
- 加入条件の厳格化で 2026 年 1〜4 月は 53.1% 減。ただし別の詰まりも指摘されている
- 高金利という前提が消え、ウォルセ・半チョンセへ移行中
※本記事の数値は 2026 年 9 月 6 日時点で公表されていた資料によります。制度は継続して改定されているため、最新の状況は各機関の公表資料をご確認ください。